Trước khi trình bày cách xây dựng phương trình hồi quy tuyến tính trong SPSS, cần xem xét lại một số vấn đề cơ bản liên quan đến lý thuyết hồi quy tuyến tính, cũng như vai trò của các biến và tham số trong phương trình hồi quy.
1. Lý thuyết hồi quy tuyến tính
Trong nghiên cứu khoa học, việc kiểm định các giả thuyết về mối quan hệ giữa hai hoặc nhiều biến là một yêu cầu phổ biến. Các mô hình này thường bao gồm một biến phụ thuộc và một hoặc nhiều biến độc lập. Khi mô hình chỉ có một biến độc lập, mô hình đó được gọi là hồi quy tuyến tính đơn (Simple Linear Regression – SLR). Trong trường hợp mô hình có từ hai biến độc lập trở lên, mô hình được gọi là hồi quy tuyến tính bội (Multiple Linear Regression – MLR). Các nội dung được trình bày trong tài liệu này tập trung vào hồi quy tuyến tính bội; hồi quy tuyến tính đơn có bản chất và cách tiếp cận tương tự.
-
Phương trình hồi quy tuyến tính đơn: Y = β0 + β1X + e
-
Phương trình hồi quy tuyến tính bội: Y = β0 + β1X1 + β2X2 + … + βnXn + e
Trong đó:
- Y là biến phụ thuộc, phản ánh kết quả hoặc hiện tượng chịu ảnh hưởng từ các biến khác trong mô hình.
- X, X1, X2, Xn là các biến độc lập, đại diện cho các yếu tố tác động đến biến phụ thuộc.
- β0 là hằng số hồi quy, còn gọi là hệ số chặn, thể hiện giá trị kỳ vọng của Y khi tất cả các biến độc lập đều bằng 0. Trên đồ thị tọa độ Oxy, β0 là điểm mà đường hồi quy cắt trục tung.
- β1, β2, βn là các hệ số hồi quy, hay hệ số góc, phản ánh mức độ và chiều hướng thay đổi của biến phụ thuộc Y khi biến độc lập tương ứng tăng hoặc giảm một đơn vị, trong điều kiện các biến khác không đổi.
- e là sai số của mô hình hồi quy, phản ánh mức độ sai lệch giữa giá trị quan sát và giá trị ước lượng. Sai số càng lớn thì khả năng dự báo của mô hình càng kém chính xác. Trong hồi quy tổng thể, sai số bao gồm ảnh hưởng của các biến không được đưa vào mô hình và các yếu tố ngẫu nhiên.
Trong thống kê, mục tiêu nghiên cứu thường là suy luận về đặc điểm của tổng thể. Tuy nhiên, do quy mô tổng thể thường rất lớn hoặc không thể quan sát toàn bộ, các nhà nghiên cứu sử dụng dữ liệu mẫu để ước lượng và kiểm định các tham số của tổng thể. Đối với hồi quy tuyến tính, các tham số tổng thể như β0, β1, β2,… là những giá trị không thể xác định trực tiếp. Vì vậy, các tham số này được ước lượng thông qua dữ liệu mẫu và sử dụng để suy diễn cho tổng thể. Phương trình hồi quy tuyến tính trên mẫu nghiên cứu được biểu diễn như sau:
Y = B0 + B1X1 + B2X2 + … + BnXn + ε
Trong đó:
- Y là biến phụ thuộc.
- X, X1, X2, Xn là các biến độc lập.
- B0 là hằng số hồi quy ước lượng từ mẫu.
- B1, B2, Bn là các hệ số hồi quy ước lượng từ mẫu.
- ε là phần dư của mô hình hồi quy.
Trong các nội dung tiếp theo, phân tích hồi quy chỉ được thực hiện trên tập dữ liệu mẫu. Do đó, thuật ngữ sai số sẽ không được sử dụng, mà thay vào đó là khái niệm phần dư của mô hình hồi quy.
VIDEO
2. Cách trình bày phương trình hồi quy tuyến tính trong SPSS
Việc thực hành phân tích hồi quy tuyến tính được minh họa thông qua một bộ dữ liệu giả định, trong đó mô hình nghiên cứu bao gồm các biến sau:
-
Các biến độc lập: GC, CSVC, SP, PV, KM
-
Biến phụ thuộc: HL
Sau khi thực hiện phân tích hồi quy tuyến tính bằng phần mềm SPSS, kết quả đầu ra cung cấp bảng Coefficients. Bảng này thể hiện đầy đủ các biến trong mô hình cùng với các tham số cần thiết để xây dựng phương trình hồi quy tuyến tính.
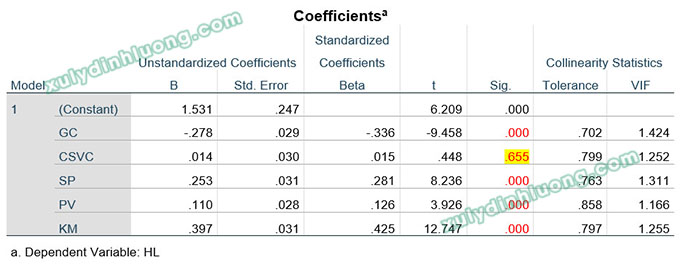
Dựa trên cấu trúc chung của phương trình hồi quy tuyến tính đã được trình bày ở phần trước, một phương trình hồi quy đầy đủ bao gồm biến phụ thuộc, các biến độc lập, hằng số, các hệ số hồi quy và sai số ngẫu nhiên. Cụ thể, trong bảng Coefficients của kết quả SPSS:
- Biến phụ thuộc được xác định là HL.
- Các biến độc lập bao gồm GC, CSVC, SP, PV và KM.
- Hằng số của mô hình là giá trị Constant trong cột hệ số hồi quy chưa chuẩn hóa B.
- Hệ số hồi quy được thể hiện qua hai dạng: hệ số chưa chuẩn hóa (B) và hệ số đã chuẩn hóa (Beta). SPSS cung cấp đồng thời cả hai loại hệ số này nhằm phục vụ cho các mục đích phân tích khác nhau.
Khi xây dựng và trình bày phương trình hồi quy tuyến tính, cần lưu ý một số vấn đề quan trọng.
- Thứ nhất, đối với những biến độc lập không đạt ý nghĩa thống kê trong kết quả hồi quy, có thể kết luận rằng các biến này không có ảnh hưởng đáng kể đến biến phụ thuộc mà không nhất thiết phải loại bỏ biến và tiến hành phân tích hồi quy lại. Khi viết phương trình hồi quy, các biến độc lập không có ý nghĩa thống kê sẽ không được đưa vào mô hình.
- Thứ hai, trong trường hợp hệ số hồi quy của biến độc lập mang giá trị âm, dấu âm cần được giữ nguyên khi đưa vào phương trình.
- Thứ ba, phương trình hồi quy luôn bao gồm phần dư ε ở cuối, bất kể là phương trình hồi quy chuẩn hóa hay chưa chuẩn hóa.
- Cuối cùng, đối với phương trình hồi quy chuẩn hóa, hằng số không xuất hiện do đã bị triệt tiêu trong quá trình chuẩn hóa các hệ số hồi quy.
3. Thực hành xây dựng phương trình hồi quy trong SPSS
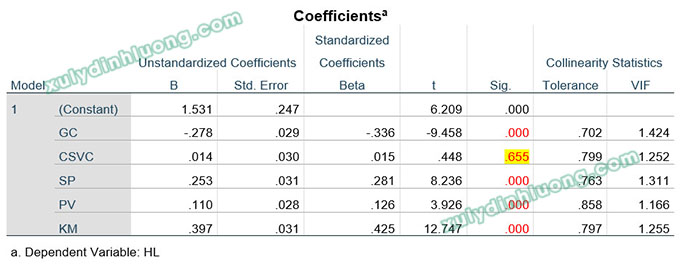
Căn cứ vào bảng Coefficients của kết quả phân tích hồi quy, tiến hành xây dựng phương trình hồi quy tuyến tính cho mô hình nghiên cứu.
Một số điểm cần lưu ý trong quá trình phân tích:
– Biến CSVC có giá trị sig của kiểm định t bằng 0.655, lớn hơn mức ý nghĩa 0.05. Điều này cho thấy biến CSVC không có ý nghĩa thống kê trong mô hình hồi quy, vì vậy biến này được loại khỏi phương trình hồi quy.
– Biến GC có hệ số hồi quy mang giá trị âm, phản ánh mối quan hệ tác động ngược chiều giữa biến GC và biến phụ thuộc HL. Khi xây dựng phương trình hồi quy, dấu âm của hệ số này cần được giữ nguyên để thể hiện đúng bản chất mối quan hệ.
Tiến hành xây dựng phương trình hồi quy:
SPSS cung cấp hai loại hệ số hồi quy, bao gồm hệ số chưa chuẩn hóa B (Unstandardized Coefficients) và hệ số chuẩn hóa Beta (Standardized Coefficients). Trên cơ sở đó, có thể xây dựng hai phương trình hồi quy tương ứng. Tuy nhiên, trong thực tiễn nghiên cứu, khi trình bày hoặc trả lời câu hỏi về phương trình hồi quy của mô hình, phương trình hồi quy sử dụng hệ số chưa chuẩn hóa thường được ưu tiên sử dụng.
Phương trình hồi quy chưa chuẩn hóa được xác định như sau:
HL = 1.531 − 0.278GC + 0.253SP + 0.110PV + 0.397KM + ε
Phương trình hồi quy chuẩn hóa được xác định như sau:
HL = −0.336GC + 0.281SP + 0.126PV + 0.425KM + ε