Kiểm định Harman’s one-factor, còn được gọi là Harman’s single-factor hay kiểm định đơn nhân tố Harman, là một kỹ thuật thường được sử dụng nhằm phát hiện hiện tượng sai lệch phương pháp chung (Common Method Bias – CMB) hoặc phương sai phương pháp chung (Common Method Variance – CMV) trong nghiên cứu định lượng.
1. Khái niệm Common Method Variance (CMV) và Common Method Bias (CMB)
Common Method Bias hay Common Method Variance (sau đây gọi chung là CMB) đề cập đến hiện tượng trong đó sự biến thiên của dữ liệu nghiên cứu được giải thích bởi phương pháp đo lường được sử dụng, thay vì bởi các khái niệm hay biến nghiên cứu mà phương pháp đó nhằm đo lường. Nói cách khác, sự biến thiên của dữ liệu trong một nghiên cứu có thể được lý giải bởi hai nguồn chính:
- (i) các biến trong mô hình nghiên cứu, đây là nguồn biến thiên mong muốn;
- (ii) sai lệch phát sinh do việc sử dụng cùng một phương pháp đo lường cho tất cả các biến trong mô hình, được gọi là CMB, đây là nguồn sai lệch không mong muốn và cần được phát hiện cũng như kiểm soát.
Hiện tượng CMB có thể phát sinh từ nhiều nguyên nhân khác nhau.
- Thứ nhất, sai lệch có thể xuất hiện do việc sử dụng cùng một nguồn thu thập dữ liệu cho toàn bộ các biến trong mô hình. Khi các biến độc lập, biến trung gian và biến phụ thuộc đều được thu thập từ cùng một nguồn, chẳng hạn thông qua bảng hỏi khảo sát tự báo cáo, người trả lời có thể chịu ảnh hưởng bởi mong muốn xã hội, nhận thức chủ quan hoặc trạng thái cảm xúc cá nhân, từ đó làm sai lệch các câu trả lời.
- Thứ hai, các đặc điểm của công cụ đo lường như cách diễn đạt câu hỏi, định dạng thang đo, hoặc các điểm neo của thang đo có thể dẫn đến xu hướng trả lời tương tự hoặc tạo ra sự thiên lệch có hệ thống giữa các câu hỏi.
- Thứ ba, yếu tố thời gian cũng có thể ảnh hưởng đến câu trả lời, khi người tham gia nhớ lại các câu trả lời trước đó hoặc bị chi phối bởi các sự kiện xảy ra gần thời điểm khảo sát.
- Thứ tư, đặc điểm của mẫu nghiên cứu, chẳng hạn mẫu bao gồm các cá nhân thuộc cùng một tổ chức hoặc có những đặc tính tương đồng, có thể khiến họ chia sẻ những quan điểm hoặc kinh nghiệm giống nhau, từ đó ảnh hưởng đến kết quả trả lời.
- Cuối cùng, sự thiếu hợp tác của người trả lời, như xu hướng đồng ý một cách máy móc hoặc không chú ý đến nội dung câu hỏi, có thể dẫn đến việc các mối quan hệ giữa các biến bị phóng đại hoặc phản ánh không chính xác.
Common Method Bias có thể gây ra sai lệch trong việc ước lượng các tham số phản ánh mối quan hệ giữa các nhân tố trong mô hình nghiên cứu. Loại sai lệch này có thể làm tăng hoặc làm giảm mức độ ước lượng của mối quan hệ giữa các nhân tố (Antonakis và cộng sự, 2010). Theo Podsakoff và cộng sự (2012), tùy thuộc vào việc CMB làm khuếch đại hay làm suy giảm mối quan hệ giữa các biến, hiện tượng này có thể dẫn đến ba hệ quả chính:
(1) ảnh hưởng đến kết quả kiểm định các giả thuyết về tác động trong mô hình nghiên cứu;
(2) gây ra sự đánh giá sai lệch về tỷ lệ phương sai của biến phụ thuộc được giải thích bởi một hoặc nhiều biến độc lập; và
(3) làm phóng đại hoặc làm suy giảm mức độ phân biệt giữa các nhân tố trong mô hình.
2. Kiểm định Harman’s one-factor được sử dụng nhằm mục đích gì?
2.1 Mục đích
Kiểm định Harman’s single-factor, được đặt theo tên của Donald Harman, là kỹ thuật được giới thiệu lần đầu vào năm 1967 nhằm phát hiện hiện tượng sai lệch phương pháp chung (Common Method Bias – CMB) trong nghiên cứu định lượng. Đây là một trong những phương pháp được sử dụng phổ biến nhất trong thực nghiệm khoa học xã hội, với khoảng 12% các nghiên cứu có áp dụng kiểm định này (Cooper và cộng sự, 2020). Mặc dù vậy, trong giới học thuật vẫn tồn tại nhiều tranh luận liên quan đến độ tin cậy của kiểm định Harman khi đánh giá CMB. Cụ thể, Podsakoff và cộng sự (2003) cho rằng kiểm định này còn nhiều hạn chế do Harman không đưa ra ngưỡng cụ thể về tỷ lệ phương sai trích được để làm căn cứ kết luận dữ liệu có hay không tồn tại CMB, dẫn đến sự thiếu nhất quán trong cách diễn giải kết quả giữa các nghiên cứu.
2.2 Cơ chế đánh giá CMB của kiểm định Harman’s single-factor
Theo Podsakoff và cộng sự (2003), kiểm định Harman’s single-factor được triển khai thông qua phân tích nhân tố khám phá (Exploratory Factor Analysis – EFA) với toàn bộ các biến quan sát của tất cả các khái niệm nghiên cứu được đưa vào phân tích đồng thời. Việc phân tích được thực hiện mà không sử dụng phép xoay nhân tố nhằm xác định số lượng nhân tố được trích xuất để giải thích phương sai của các biến quan sát. Hiện tượng CMB được xem là có khả năng xuất hiện khi xảy ra một trong hai trường hợp sau:
Thứ nhất, kết quả phân tích nhân tố chỉ trích xuất được duy nhất một nhân tố.
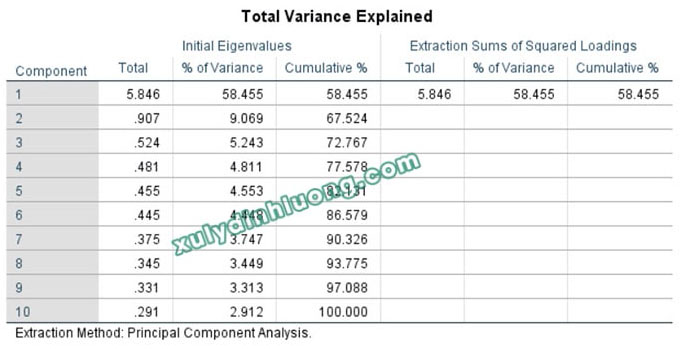
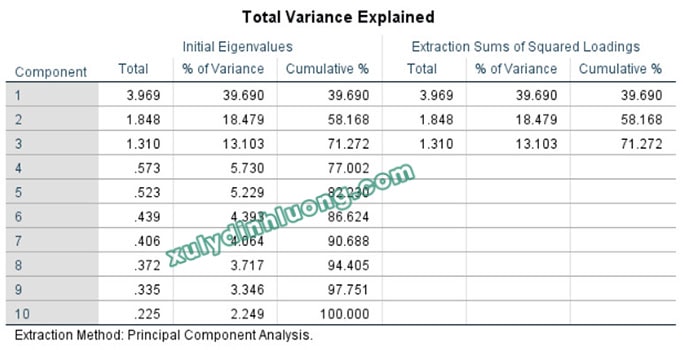
Trong trường hợp này, EFA thường được thực hiện bằng phương pháp trích Principal Components Analysis (PCA), không sử dụng phép xoay và áp dụng tiêu chuẩn Eigenvalue lớn hơn 1 để xác định số nhân tố được giữ lại. Sau đó, số lượng nhân tố được trích xuất sẽ được xem xét.
Ví dụ, khi tiến hành EFA trên phần mềm SPSS với ba nhân tố lý thuyết và tổng cộng mười biến quan sát, nếu kết quả chỉ trích xuất được một nhân tố duy nhất thì có thể kết luận rằng dữ liệu tồn tại hiện tượng CMB. Ngược lại, nếu trong cùng điều kiện nhưng kết quả trích xuất được ba nhân tố, thì có thể tạm thời cho rằng dữ liệu không chịu ảnh hưởng nghiêm trọng của CMB. Tuy nhiên, kết luận này chỉ mang tính khả năng và cần tiếp tục được kiểm chứng thông qua trường hợp đánh giá thứ hai.
Thứ hai, một nhân tố tổng hợp giải thích phần lớn hiệp phương sai giữa các thang đo.
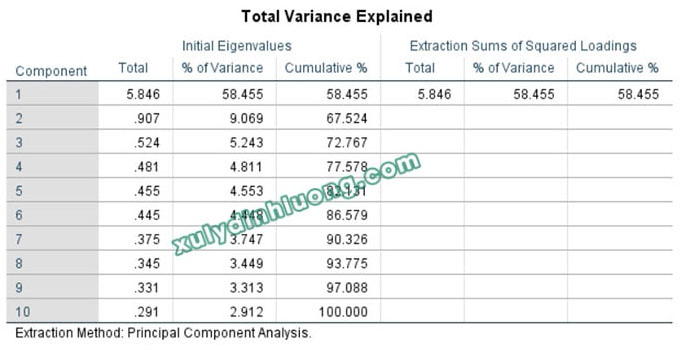
Trong trường hợp này, EFA vẫn được thực hiện bằng phương pháp PCA, không sử dụng phép xoay, nhưng tiêu chuẩn trích được cố định ở một nhân tố duy nhất. Sau đó, tỷ lệ phần trăm phương sai được giải thích bởi nhân tố này sẽ được đánh giá. Nếu nhân tố duy nhất này giải thích hơn 50% tổng phương sai của các biến quan sát, thì dữ liệu được xem là có dấu hiệu tồn tại CMB.
Chẳng hạn, với ba nhân tố lý thuyết và mười biến quan sát, nếu một nhân tố tổng hợp được trích xuất và giải thích 58,455% phương sai thì giá trị này vượt ngưỡng 50%, từ đó cho thấy khả năng xuất hiện sai lệch phương pháp chung trong dữ liệu nghiên cứu.
3. Cách thực hiện kiểm định Harman’s one-factor bằng EFA trong SPSS
Theo Podsakoff và cộng sự (2003), kiểm định Harman’s one-factor có thể được xem xét trong hai trường hợp. Tuy nhiên, trong thực tiễn nghiên cứu, trường hợp thứ nhất hiếm khi được áp dụng. Do đó, việc đánh giá thường tập trung vào trường hợp thứ hai.
Cụ thể, nếu một nhân tố duy nhất được trích giải thích trên 50% tổng phương sai của các biến quan sát thì có thể kết luận tồn tại sai lệch phương pháp chung (Common Method Bias – CMB). Ngược lại, nếu tỷ lệ phương sai trích nhỏ hơn 50% thì có thể kết luận rằng CMB không hiện diện trong dữ liệu nghiên cứu (Cooper và cộng sự, 2020).
***Lưu ý rằng ngưỡng 50% phương sai trích này được đề xuất bởi một số tác giả, trong đó có Cooper và cộng sự (2020), chứ không phải là ngưỡng do chính Donald Harman đưa ra trong nghiên cứu gốc.
Quy trình thực hiện kiểm định Harman’s one-factor trên phần mềm SPSS được tiến hành như sau:
Bước 1: Thực hiện phân tích nhân tố khám phá (EFA) theo quy trình chuẩn. Từ giao diện SPSS, chọn Analyze > Dimension Reduction > Factor… Sau đó, đưa toàn bộ các biến quan sát thuộc tất cả các thang đo vào cùng một lần phân tích EFA.
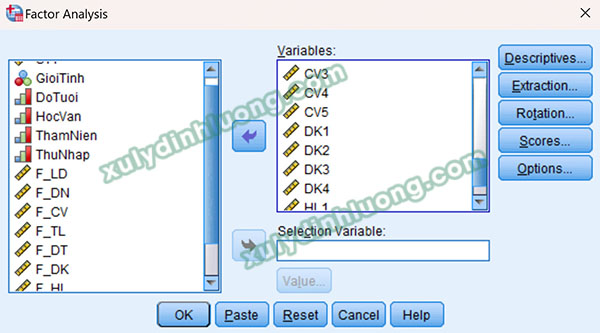
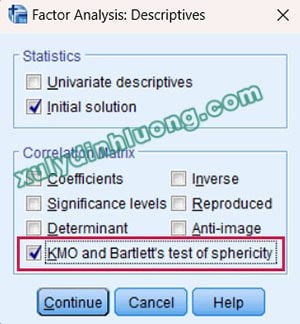
Bước 2: Trong mục Descriptives, có thể lựa chọn hoặc không lựa chọn KMO and Bartlett’s test of sphericity, vì các chỉ số này không được sử dụng để diễn giải trong kiểm định Harman’s one-factor.
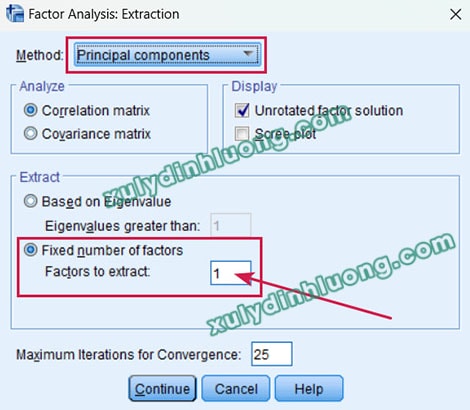
Bước 3: Trong mục Extraction, tại phần Method chọn phương pháp trích Principal Components. Ở phần Extract, chọn Fixed number of factors và nhập giá trị 1 để yêu cầu trích duy nhất một nhân tố.
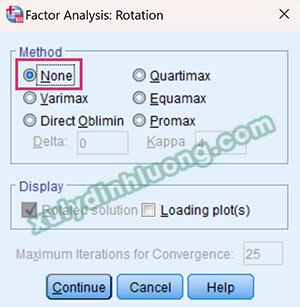
Bước 4: Trong mục Rotation, tại phần Method chọn None, tức là không thực hiện phép xoay nhân tố.
Bước 5: Kết quả được đánh giá thông qua giá trị Cumulative % của nhân tố tổng hợp trong cột Extraction Sums of Squared Loadings thuộc bảng Total Variance Explained. Nếu tỷ lệ phương sai trích lớn hơn 50% thì dữ liệu có khả năng tồn tại CMB, ngược lại nếu tỷ lệ này nhỏ hơn 50% thì có thể kết luận rằng dữ liệu không chịu ảnh hưởng của CMB.
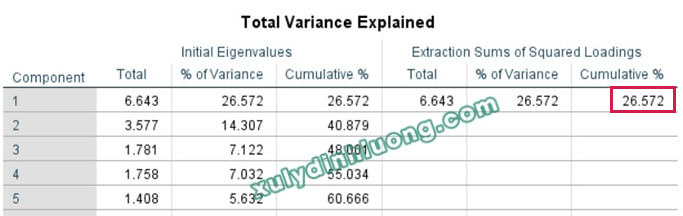
Kết quả phân tích cho thấy phương sai trích đạt 26.572%, thấp hơn ngưỡng 50%. Do đó, có thể kết luận rằng dữ liệu nghiên cứu không xuất hiện sai lệch phương pháp chung.
4. Xử lý dữ liệu khi xuất hiện hiện tượng CMB
Trong bộ dữ liệu nghiên cứu, CMB thường được nhận diện thông qua mức độ tương đồng cao bất thường giữa các câu trả lời, thể hiện ở sự giống nhau quá lớn giữa các biến quan sát hoặc các nhân tố trong bảng hỏi. Do đó, cần tiến hành rà soát dữ liệu gốc nhằm phát hiện những bảng trả lời mà đáp viên lựa chọn cùng một phương án cho hầu hết các câu hỏi, hoặc gần như toàn bộ bảng hỏi chỉ sử dụng một đáp án, ngoại trừ một vài câu có sự khác biệt. Các phiếu khảo sát có đặc điểm này cần được loại bỏ khỏi mẫu nghiên cứu, sau đó tiến hành đánh giá lại mức độ CMB. Đây là biện pháp xử lý được thực hiện sau khi quá trình thu thập dữ liệu đã hoàn tất.
Trong trường hợp hiện tượng CMB ở mức nghiêm trọng và việc loại bỏ các phiếu có dữ liệu tương đồng trên toàn bộ bảng hỏi không mang lại hiệu quả khắc phục, giải pháp còn lại là loại bỏ toàn bộ dữ liệu đã thu thập và tiến hành điều chỉnh lại các khâu trước khi thu thập dữ liệu để triển khai một cuộc khảo sát mới. Nội dung điều chỉnh cụ thể có thể tham khảo tại mục 2, Phương pháp kiểm soát hiện tượng CMB.
——–
Nguồn tham khảo:
1. Podsakoff, P. M., MacKenzie, S. B., Lee, J.-Y., & Podsakoff, N. P. (2003). Common method biases in behavioral research: A critical review of the literature and recommended remedies. Journal of Applied Psychology, 88(5), 879–903.
2. Antonakis, J., Bendahan, S., Jacquart, P., & Lalive, R. (2010). On making causal claims: A review and recommendations. The Leadership Quarterly, 21(6), 1086–1120.
3. Podsakoff, P.M., Mackenzie, S.B. and Podsakoff, N.P. (2012). Sources of Method Bias in Social Science Research and Recommendations on How to Control It. Annual Review of Psychology, 63, 539-569.
4. Cooper, B., Eva, N., Zarea Fazlelahi, F., Newman, A., Lee, A., & Obschonka, M. (2020). Addressing common method variance and endogeneity in vocational behavior research: A review of the literature and suggestions for future research. Journal of Vocational Behavior, 121, Article 103472.
5. Harman, D. (1967). A Single Factor Test of Common Method Variance. The Journal of Psychology, 35, 359-378.