Một trong những giả định quan trọng của mô hình hồi quy tuyến tính đa biến là giả định phương sai không đổi, còn được gọi là giả định phương sai đồng nhất. Khi giả định này bị vi phạm, tức xuất hiện hiện tượng phương sai thay đổi, các ước lượng của mô hình hồi quy có thể trở nên kém hiệu quả và không còn đáng tin cậy. Điều này dẫn đến việc các kết luận thống kê có thể bị sai lệch so với thực tế, từ đó làm cho người nghiên cứu đánh giá không chính xác mức độ phù hợp và chất lượng của mô hình hồi quy tuyến tính.
1. Cơ sở lý thuyết của giả định phương sai không đổi trong hồi quy tuyến tính
Để xác định liệu mô hình hồi quy có vi phạm giả định phương sai không đổi hay không, một phương pháp thường được sử dụng là phân tích biểu đồ Scatter Plot giữa phần dư chuẩn hóa và giá trị dự đoán chuẩn hóa của mô hình. Trong trường hợp các điểm quan sát phân bố ngẫu nhiên, tạo thành một đám mây có độ phân tán tương đối đồng đều quanh trục tung tại giá trị 0, có thể kết luận rằng giả định phương sai không đổi được thỏa mãn. Thông thường, khi các phần dư chuẩn hóa nằm trong khoảng từ -3 đến 3 trên trục tung, mô hình được xem là đáp ứng tốt giả định này.
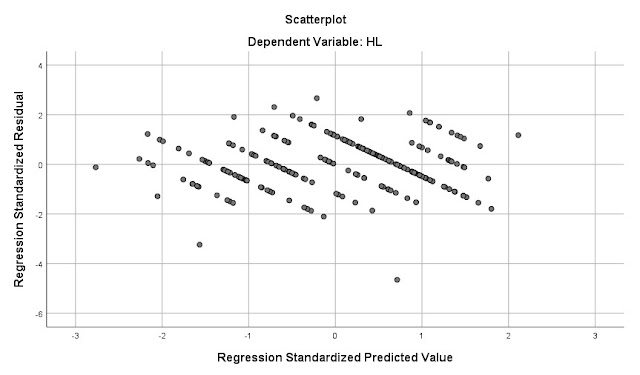
Ngoài việc đánh giá trực quan thông qua biểu đồ Scatter Plot, nghiên cứu còn có thể áp dụng các kiểm định thống kê như White, Glesjer hoặc tương quan hạng Spearman nhằm kiểm tra hiện tượng phương sai thay đổi một cách chặt chẽ hơn. Tuy nhiên, các kiểm định White và Glesjer hiện chưa được tích hợp sẵn trong phiên bản SPSS 26, và việc thực hiện các kiểm định này đòi hỏi nhiều bước xử lý trung gian tương đối phức tạp. Do đó, việc sử dụng hệ số tương quan hạng Spearman để xem xét mối quan hệ giữa phần dư và các biến độc lập được xem là phương án thuận tiện và khả thi hơn khi phân tích hiện tượng phương sai không đổi bằng phần mềm SPSS.
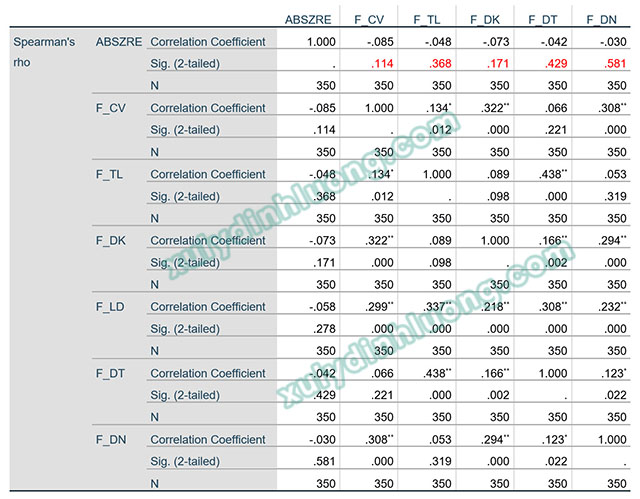
Cụ thể, nếu giá trị sig của hệ số tương quan Spearman giữa phần dư chuẩn hóa (ABSZRE) và các biến độc lập đều lớn hơn 0.05, có thể kết luận rằng mô hình không xuất hiện hiện tượng phương sai thay đổi. Ngược lại, nếu tồn tại ít nhất một biến độc lập có giá trị sig nhỏ hơn 0.05, điều này cho thấy mô hình hồi quy đã vi phạm giả định phương sai không đổi. Trong trường hợp đó, nhà nghiên cứu cần xem xét loại bỏ các biến độc lập có mối tương quan không phù hợp với ABSZRE và tiến hành phân tích hồi quy lại để đảm bảo độ tin cậy của kết quả nghiên cứu.
2. Đánh giá giả định phương sai không đổi trên SPSS 26
Nội dung minh họa dưới đây trình bày kết quả kiểm định giả định phương sai không đổi trong mô hình hồi quy tuyến tính với biến phụ thuộc là F_HL và sáu biến độc lập gồm F_LD, F_DN, F_CV, F_TL, F_DT và F_DK.
a. Đánh giá giả định phương sai không đổi thông qua đồ thị Scatter
Kết quả phân tích hồi quy tuyến tính được thể hiện thông qua đồ thị Scatter Plot của phần dư chuẩn hóa. Đồ thị này được sử dụng để quan sát sự phân bố của phần dư quanh trục tung tại giá trị 0 nhằm đánh giá khả năng tồn tại hiện tượng phương sai thay đổi.
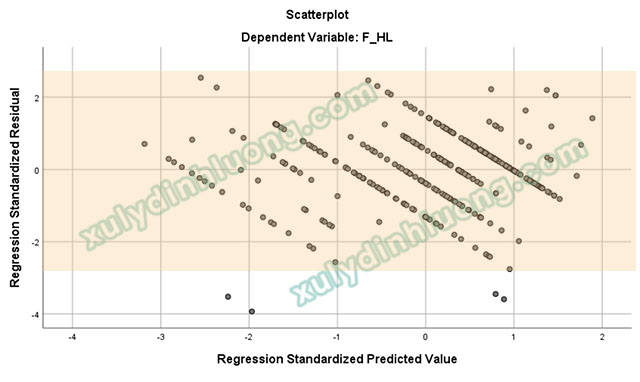
Theo Pituch và Stevens (2016), khi các điểm dữ liệu của phần dư chuẩn hóa phân bố ngẫu nhiên, tạo thành dạng đám mây với độ phân tán tương đối đồng đều và chủ yếu dao động trong khoảng từ -3 đến 3, có thể kết luận rằng giả định phương sai không đổi được thỏa mãn. Quan sát đồ thị Scatter Plot trong kết quả nghiên cứu cho thấy các điểm phần dư phân bố đều xung quanh trục tung tại giá trị 0, không hình thành dạng hình nón hay xu hướng mở rộng hoặc thu hẹp, đồng thời các giá trị đều nằm trong khoảng -3 đến 3. Do đó, có thể khẳng định rằng mô hình không vi phạm giả định phương sai không đổi.
b. Đánh giá giả định phương sai không đổi thông qua tương quan hạng Spearman
Bên cạnh phương pháp sử dụng đồ thị Scatter Plot của phần dư chuẩn hóa, giả định phương sai không đổi còn có thể được kiểm tra bằng cách phân tích tương quan hạng Spearman giữa phần dư và các biến độc lập trong mô hình. Tuy nhiên, phương pháp này hiện nay được xem là mang tính truyền thống và ít được sử dụng do khả năng phản ánh chưa thực sự chính xác trong nhiều trường hợp. Dù vậy, nghiên cứu vẫn tiến hành kiểm định nhằm đối chiếu và bổ sung bằng chứng.
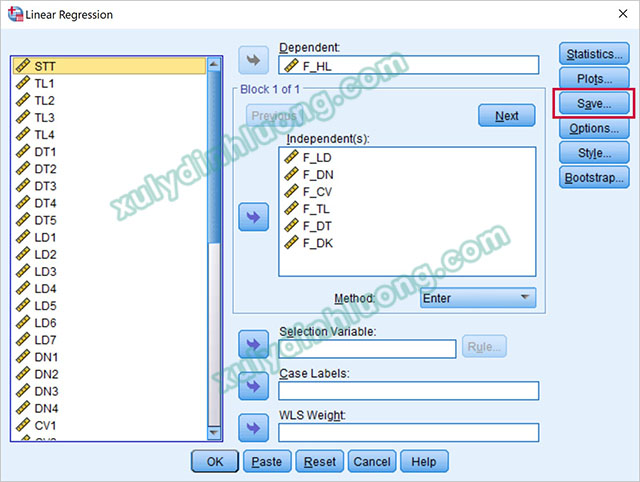
Tiến hành phân tích hồi quy tuyến tính bội với các tùy chọn giữ nguyên như trước, tại hộp thoại Regression, chọn mục Save để lưu phần dư chuẩn hóa. Trong cửa sổ Save, tích chọn vào tùy chọn Standardized nhằm xuất phần dư chuẩn hóa, sau đó nhấn Continue và OK để hoàn tất quá trình và hiển thị kết quả trong output.
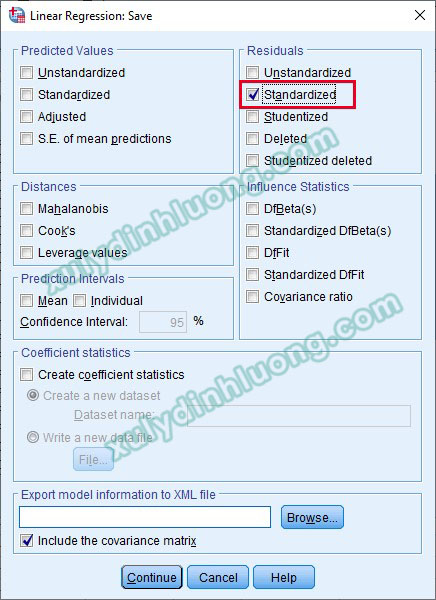
Sau khi thực hiện, tại giao diện Data View sẽ xuất hiện thêm một biến mới có tên ZRE_1, đại diện cho phần dư chuẩn hóa của mô hình hồi quy.
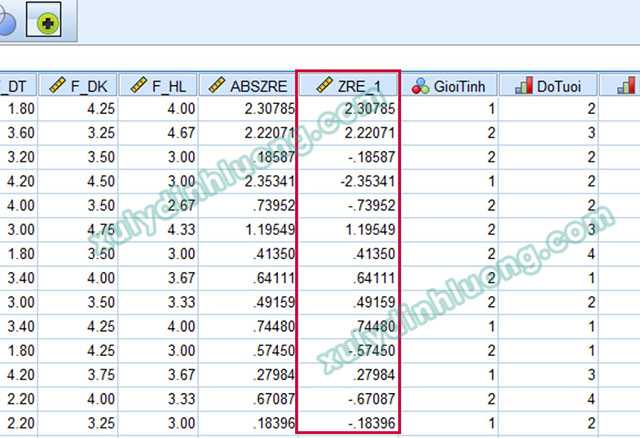
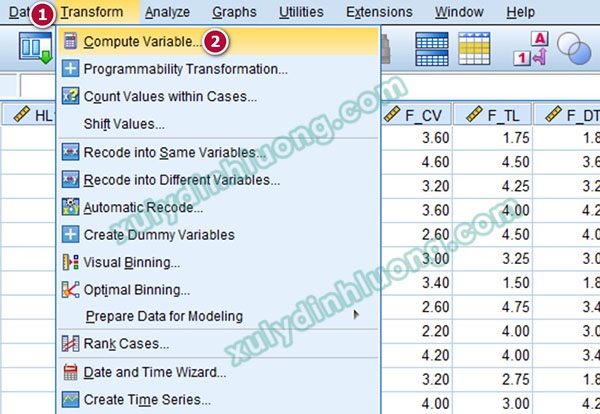
Trong bước tiếp theo, nghiên cứu không sử dụng trực tiếp biến ZRE_1 mà tiến hành lấy giá trị tuyệt đối của biến này. Thao tác được thực hiện bằng cách vào Transform, chọn Compute Variable.
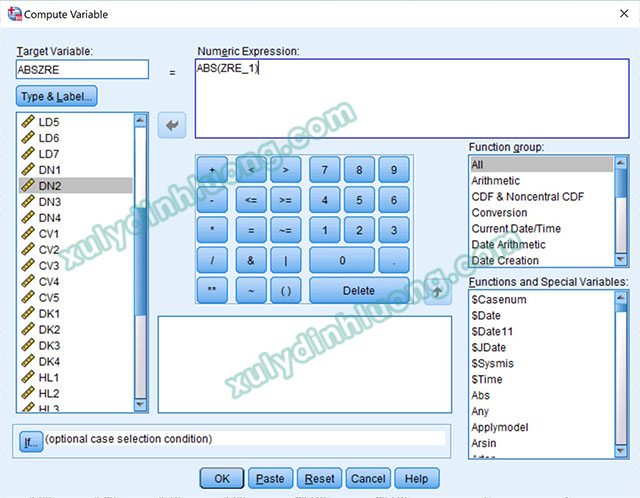
Tại mục Target Variable, đặt tên cho biến mới là ABSZRE, trong đó ABS biểu thị hàm trị tuyệt đối và ZRE là phần dư chuẩn hóa. Tại mục Numeric Expression, nhập công thức ABS(ZRE_1) và nhấn OK để hoàn tất.
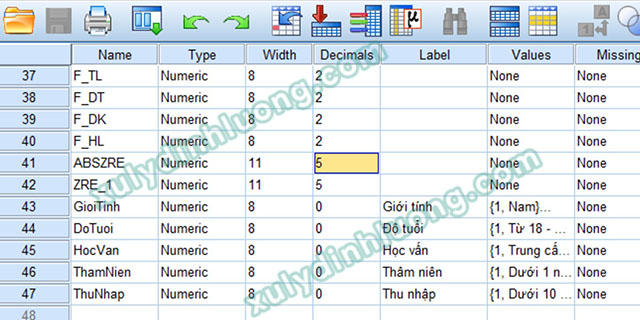
Sau đó, chuyển sang giao diện Variable View và điều chỉnh số chữ số thập phân của biến ABSZRE lên 5 nhằm đảm bảo độ chính xác cho phân tích tiếp theo.
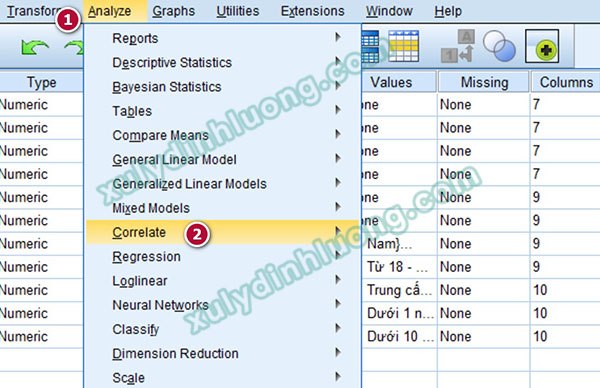
Tiếp theo, tiến hành phân tích tương quan hạng Spearman bằng cách vào Analyze, chọn Correlate, sau đó chọn Bivariate.
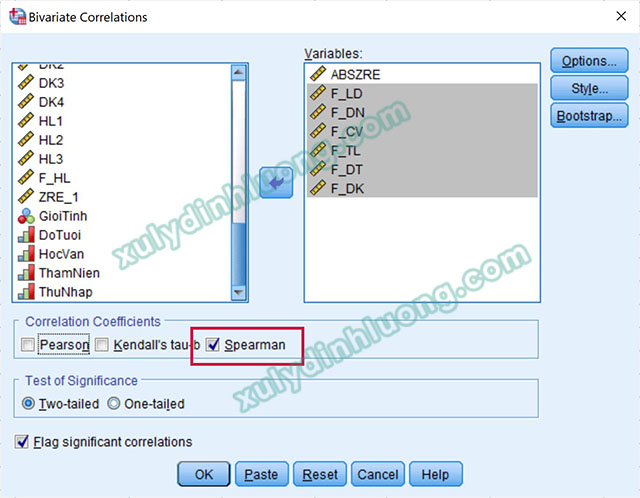
Đưa biến ABSZRE cùng các biến độc lập vào ô Variables, trong đó ưu tiên sắp xếp biến ABSZRE ở vị trí đầu tiên. Tích chọn phương pháp Spearman và nhấn OK để thực hiện phân tích.
Kết quả output hiển thị ma trận tương quan hạng, trong đó cần chú ý đến giá trị sig của mối tương quan giữa ABSZRE và từng biến độc lập.
Kết quả cho thấy tất cả các giá trị sig đều lớn hơn 0.05, chứng tỏ không tồn tại mối tương quan có ý nghĩa thống kê giữa phần dư và các biến độc lập. Như vậy, phương sai của phần dư được xem là đồng nhất và giả định phương sai không đổi trong mô hình hồi quy không bị vi phạm.